年产焦炭近4000万吨 中国焦化产业的规模密码与转型命题
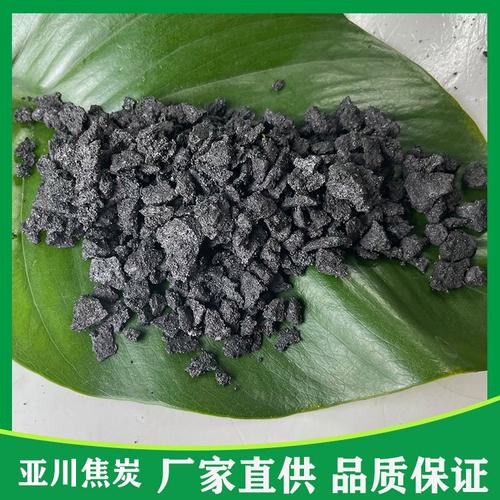
焦炭,这种由煤炭在高温干馏后形成的固体燃料,是钢铁工业不可或缺的“食粮”。在高炉炼铁过程中,焦炭既承担燃料角色,又充当还原剂和料柱骨架,其重要性决定了焦化产业与钢铁产业之间唇齿相依的关系。当一个区域年产焦炭近4000万吨,这背后不仅是一组产量数字,更是一套完整的产业生态、资源流向与转型压力的浓缩呈现。
一、4000万吨意味着什么
从规模上看,年产焦炭近4000万吨,大约相当于全国焦炭年产量的十分之一左右。单独拿出一个区域来审视,这一体量已可媲美许多国家的全国焦炭产能。按每吨焦炭消耗约1.3至1.4吨炼焦煤估算,对应的煤炭需求量超过5000万吨;按每吨焦炭在高炉炼铁中配合使用的基本比例推算,这些焦炭可支撑的生铁产量在数千万吨级别。换言之,一个年产焦炭近4000万吨的区域,实际上是一个巨型钢铁产业链的上游枢纽。
这样的产量规模并非短期形成。焦化项目投资大、建设周期长,产能的累积往往与区域钢铁产能扩张、煤炭资源就近供应、交通运输条件改善以及下游市场需求增长同步推进。产量的高位运行,反映的是区域产业结构的重型化特征,也说明该区域在全国钢铁—焦化分工格局中占据着难以替代的位置。
二、产业集中的内在逻辑
焦炭产能之所以在特定区域高度集中,主要受三方面因素驱动。其一是资源指向。炼焦煤产地与焦化基地之间的运输成本在总成本中占比不低,靠近煤炭主产区或拥有稳定煤源通道的地区,天然具备发展焦化的成本优势。其二是需求指向。焦炭不便于长期储存和长距离低成本运输,靠近钢铁生产基地布局,能够减少损耗、加快周转,形成“焦钢联动”的产业集群。其三是配套条件。焦化生产需要大量的水、电、蒸汽和环保设施投入,园区化、基地化发展可以共享基础设施,降低单位投资和运营成本。
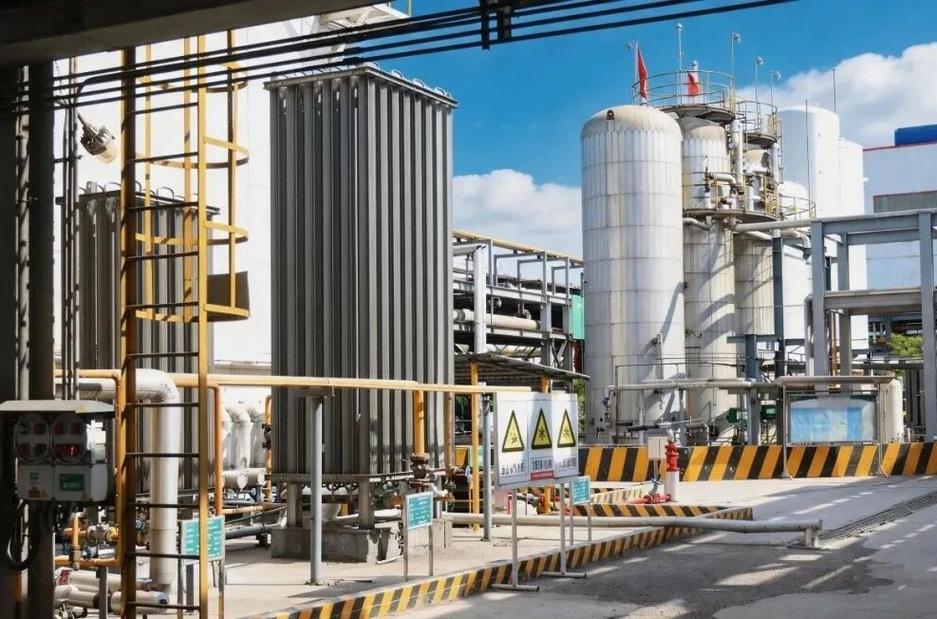
年产近4000万吨的产业规模,往往伴随焦炉大型化、装备现代化和集中度提升。与过去分散的小焦炉相比,现代焦化基地更强调炭化室高度、熄焦方式、煤气净化和化产回收水平,这也意味着环保治理和安全生产的门槛正在被系统性抬高。
三、转型升级的关键命题
产量数字背后真正的挑战,不在于“能不能产”,而在于“怎样产得更清洁、更高效、更安全”。
环境治理是首先必须回应的问题。焦化生产涉及装煤、推焦、熄焦、煤气净化等多个环节,颗粒物、二氧化硫、氮氧化物及挥发性有机物排放控制水平,直接决定区域空气质量。近4000万吨产量对应的是大规模的大气污染物潜在排放量,超低排放改造、干熄焦推广、荒煤气综合利用和脱硫脱硝设施升级,已从“可选项”变为“必选项”。
产能结构优化同样紧迫。焦化行业长期存在先进产能与落后产能并存的现象。通过环保、能耗、安全等标准倒逼落后产能退出,推动剩余产能向大型化、集约化方向整合,是产量规模已经很高的区域必须走的路。产业集中度提高之后,不仅监管效率上升,资源利用效率和副产物回收水平也会随之改善。
化产深化利用则关乎价值链延伸。焦炭不是焦化生产的唯一产品。焦炉煤气、煤焦油、粗苯等副产品如果只作低附加值处理,等于浪费了煤炭中的大量化学组分。发展焦炉煤气制氢、制甲醇、制天然气,推进煤焦油深加工,能够使单位煤炭的经济产出显著提高,也为区域产业摆脱“只卖焦炭”的单一依赖提供出路。
与钢铁产业的协同也不可忽视。焦炭产能与钢铁产能之间需要保持合理匹配,过度扩张的焦炭产能若失去本地钢铁需求支撑,只是在增加运输半径和库存压力。推动焦钢一体化、建立稳定的上下游合作关系,有助于平抑市场波动对产业的冲击。
四、
年产焦炭近4000万吨,是一个醒目的规模坐标,也是一个意味深长的转型起点。它既代表着成熟的产业基础和完整的配套能力,也意味着环境责任、结构优化和安全管理的较重负担。焦化产业的未来较量,不会停留在产量高低的比较上,而会转向清洁生产水平、资源综合利用深度和产业链协同质量。对拥有这一产量规模的区域而言,如何在守住产业优势的同时完成绿色化、集约化升级,将决定这4000万吨焦炭究竟是沉重包袱,还是高质量发展的坚实底盘。
如若转载,请注明出处:http://www.salsachn.com/product/63.html
更新时间:2026-11-19 15:47:09